不動産クラウドファンディングはサービス運営会社も次々と増えて非常に人気が上がっています。
「不動産投資の面倒な手間がなくスマホ1つで資産運用ができる。」
「何百万円という元手や融資も必要なく1万円からでも投資ができる。」
このように、長年投資をしている人から見てもとても魅力的なサービスでしょう。
しかし、あくまで不動産クラウドファンディングは投資であり、リスクや注意点もあります。
実はサービス会社によって提供している案件や保証制度も大きく異なります。
ここでは不動産クラウドファンディングで必ず知ってほしいリスクとその対策ノウハウをお伝えいたします。
不動産クラウドファンディング・ソーシャルレンディングのサービスでは、多くの会社で登録キャンペーンを実施しています。
2026年11月現在、登録のみで最大7,050円分のギフトがもらえるチャンスです!
<登録のみでもらえるキャンペーン>
| サービス | プレゼント・期間 |
| AGクラウドファンディング 公式サイトへ | Vプリカ1,000円(-) アマギフ1,000円(-) |
| CREAL 公式サイトへ | アマギフ2,000円(-) キャンペーン詳細へ |
| Funvest 公式サイトへ | アマギフ1,000円(-) |
| Funds 公式サイトへ | 現金1,000円(〜2026.11.25) |
| 利回り不動産 公式サイトへ | 1,000ワイズコイン(〜2026.12.31) |
| 利回りくん 公式サイトへ | 楽天ポイント50円(-) |
不動産クラウドファンディングや、ソーシャルレンディングに興味のある方は、お得なキャンペーンを実施しているサービスも検討してみてはいかがでしょうか。
不動産クラウドファンディング「TORCHES(トーチーズ)」では、サービス開始1周年を記念した「新規投資家応援キャンペーン」を11月30日まで開催しています。
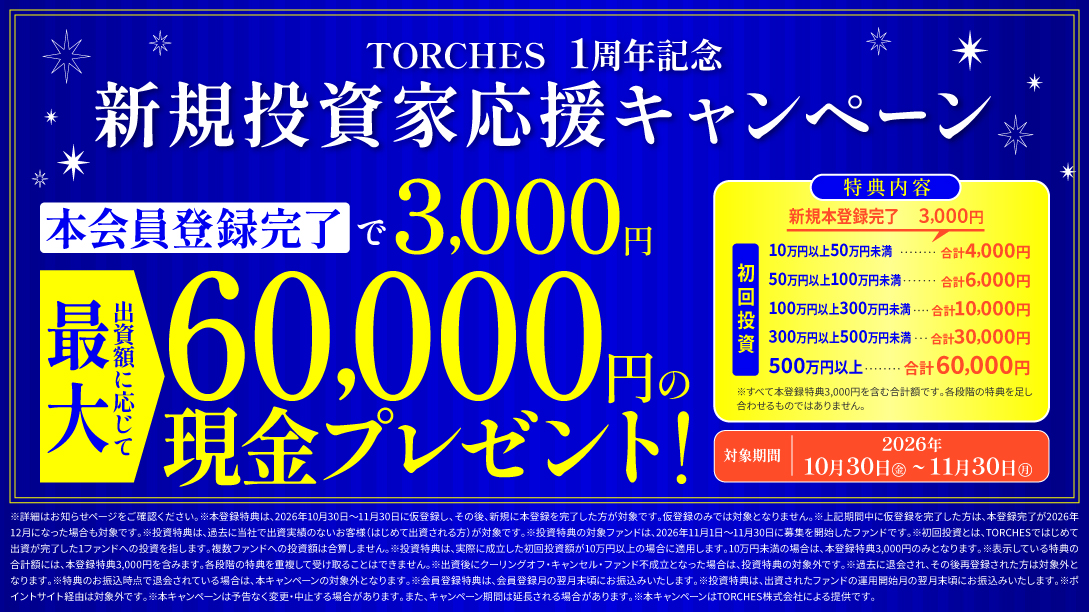
キャンペーンのポイントは以下のとおりです。
- 本登録特典:期間中に仮登録し、新規で本会員登録を済ませると現金3,000円
- 投資特典:11月1日~30日に募集が始まったファンドへ10万円以上を初回投資すると、出資額に応じて本登録特典込みで合計4,000円~60,000円
- 対象外:ポイントサイト経由での登録、過去に出資したことがある方、退会後に再登録した方
投資特典の金額は、初回出資額によって次のように変わります。
| 初回出資額 | もらえる現金(本登録特典3,000円込み) |
|---|---|
| 10万円以上50万円未満 | 合計4,000円 |
| 50万円以上100万円未満 | 合計6,000円 |
| 100万円以上300万円未満 | 合計10,000円 |
| 300万円以上500万円未満 | 合計30,000円 |
| 500万円以上 | 合計60,000円 |
登録の段階では投資の必要がなく、仮登録を期間内に済ませておけば、本登録が12月になっても3,000円の対象になります。
なお、投資特典は最初に出資が成立した1ファンドの金額で判定され、複数ファンドの出資額は合算されません。
TORCHESのキャンペーンを活用したい方は、今後のファンド募集に備えて、今のうちに会員登録を済ませておきましょう。
不動産クラウドファンディングを利用する際に考慮すべきリスク・デメリット6選
不動産クラウドファンディングにおいて気を付けるべきリスクをお伝えします。
リスク対策で重要なのは網羅すること。
一部分のリスクは知っていても別のリスクが発生しては意味がありません。
不動産クラウドファンディングのリスクとデメリットは、
- 元本割れ・倒産リスク
- 出資できないリスク
- 流動性リスク
- 個別物件リスク
- 地政学リスク
- 運営会社の質に差があるリスク
これらがあり、全てチェックすることをおすすめします。
不動産クラウドファンディングのリスク・デメリット1.元本割れ・倒産リスク
不動産クラウドファンディングは元本保証ではありません。
他の金融商品と同様に投資したお金が減る、最悪はゼロになる可能性もあります。
応募する際には「想定利回り8%」などと書かれていても、元本割れしてしまってはどうすることもできません。
株式投資やREIT(不動産投資信託)よりはリスクも低く値崩れもしないため、安定した資産運用ができますが、あくまで投資である以上リスクは伴うことは注意が必要です。
不動産クラウドファンディングのリスク・デメリット2.出資できないリスク
資産運用で重要なのは利回りと期間です。
不動産クラウドファンディングは非常に人気なこともあり、案件がすぐに埋まってしまって出資できないケースがよくあります。
例えばせっかく利回り8%で1年間運用できても、その後に運用できる案件がなくて現金のまま持っていたらその間は利回り0%になってしまいますよね。
投資では「持たないリスク」とも言われます。
あまり意識されませんが、応募できずに利回り0%で放置してしまうことにも気を付けましょう。
不動産クラウドファンディングのリスク・デメリット3.流動性リスク
不動産投資ではすぐには現金に戻せないことを流動性リスクといいます。
これは株式投資と大きく異なる特徴です。
急にまとまったお金が必要になり途中で解約して現金に戻したい場合でも、原則認められなかったり、振込まで何か月もかかったりします。
また、途中解約だと損をする場合もあるので、資金の流動性は乏しいと言えます。
株など他の投資だとすぐに売ったり買ったりできますが、不動産投資の場合は途中で現金に戻すのが難しい点は覚えておきましょう。
不動産クラウドファンディングのリスク・デメリット4.個別物件リスク
不動産クラウドファンディングは個別の物件に出資することが大半です。
これは何十もの物件にまとめて投資するREIT(不動産投資信託)との大きな違いとなっています。
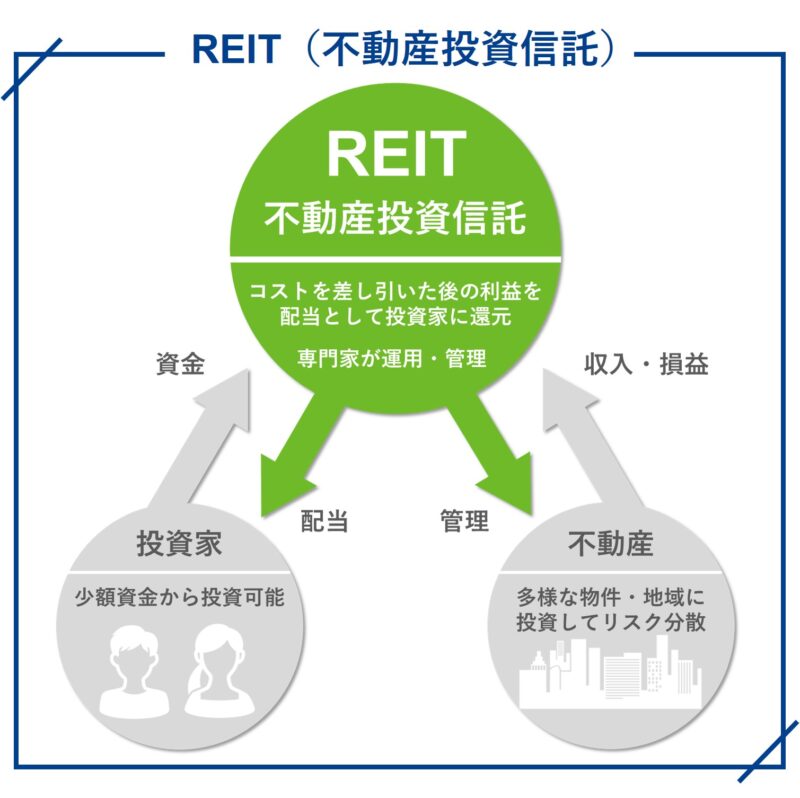
REITではまとめて投資する分、足を引っ張る物件や出資者には不要な物件も混ざるため、トータルでの利回りはクラファンの方が高いことが多いです。
値動きが激しいのもREITのリスクでしょう。
ただし、クラファンでは個別物件に出資する分、その物件に何か不測の事態が起きた場合は他の物件でカバーすることができません。
このリスクは実物の不動産投資に近いでしょう。
不動産クラウドファンディングのリスク・デメリット5.地政学リスク
投資の世界では地政学リスクといいますが、クラファンも大地震などのリスクは存在しますよね。
現在の日本では、日銀が「マイナス金利を解除」し、政策金利を0.5%に引き上げたことで、金利上昇が投資環境に影響を及ぼす可能性があります。
また、国際的な政治緊張や地域紛争の激化も、不動産市場に予測できない影響を与える可能性があります。
日本国内においても、南海トラフ地震や首都直下型地震など、大規模な自然災害のリスクが指摘されています。
近年では新型コロナウイルスの影響で、ホテルやリゾート業界は倒産が相次ぎました。
事実、ホテルに投資しているREITなどは配当がゼロになったものもあります。
クラファンといっても不動産投資としてのリスクからは逃れられません。
不動産クラウドファンディングのリスク・デメリット6.運営会社の質に差があるリスク
最後に、不動産クラウドファンディングの人気に伴い、運営会社も増え続けております。
どこも似ていると思われがちですが、実は案件の豊富さやリスク対策、途中解約の決まりなど大きく異なります。
物件のスクリーニングの質も全然違います。
選択肢が増えすぎることで知らないところで損をするリスクもあるでしょう。
不動産クラウドファンディングでリスク・デメリットを最小化するためにすべきこと6選
ここまでリスクを網羅的に見てきました。
次はそれぞれのリスクに対して対策をお伝えいたします。
- 元本割れ・倒産リスクは「優先劣後システム」の割合を確認
- 出資できないリスクは複数のクラファン運営会社に登録
- 流動性リスクがない運営会社を探す
- 個別物件リスクは必ず物件情報を確認
- 地政学リスクを洗い出して考える
- 運営会社自体もきちんと確認
全てチェックすることでリスクは可能な限り抑えられるでしょう。
リスク・デメリットへの対策1.元本割れ・倒産リスクは「優先劣後システム」の割合を確認
不動産クラウドファンディングにも元本割れや倒産リスクはあります。
対策として、ほとんどの運営会社が「優先劣後システム」を採用しています。
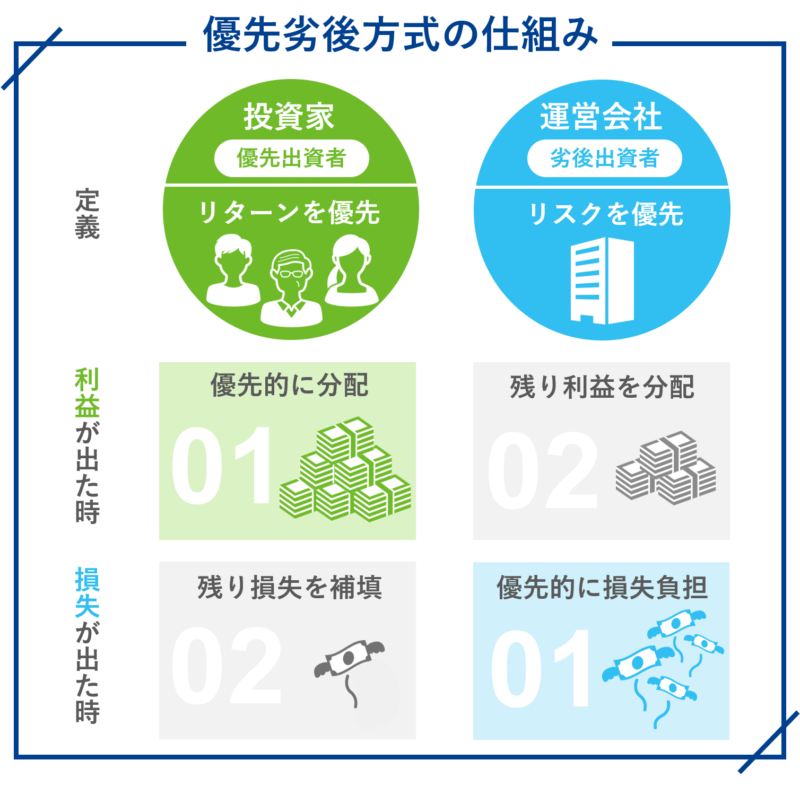
優先劣後とは予想外のことが起きて賃料収入が大きく減少したとしても、減収の影響を先に受けるのは運営会社とするシステムです。
可能な限り私たち出資者の配当が減ってしまうことや、元本に影響を与えるような事態は避けるためのシステムとなっています。
先ずはこの優先劣後システムを導入しているかは必ず確認しましょう。
導入していない運営会社は避けるべきですね。
さらに、実はこの優先劣後を採用していても運営会社側の「出資割合」は異なります。
運営会社の出資割合が大きいほど我々の出資金への影響は少ないのですが、運営会社によって10%から30%と出資の幅が異なります。
一律で20%と決めている会社もあれば、案件ごとに異なる会社もあるというわけですね。
この優先劣後システムが導入されているか、自分が応募したい案件での割合は何%かを確認することで元本割れや倒産リスクを大きく減らすことができます。
リスク・デメリットへの対策2.出資できないリスクは複数のクラファン運営会社に登録
いくら高い利回りで運用しても、期間が短くてすぐに「利回り0%」である出資案件が見つからない状態に戻ってしまっては意味がありませんよね。
対策として複数のクラファン運営会社に登録しておきましょう。
運営会社によって毎月案件が応募できる会社もあれば、数か月に一回しか応募できない会社もあります。
複数会社に登録しておき、できる限り利回り0%状態を避けることが重要です。
また、複数社に登録すうることで、倒産リスクの分散にもつながるため、できるだけ多くのサービス会社に登録すると良いでしょう。
リスク・デメリットへの対策3.流動性リスクがない運営会社を探す
一度出資してしまうと途中解約ができない場合や、損をしてしまうサービスは多いです。
一方ですぐに現金に戻せる運営会社もあります。
途中解約に関する規定は必ず記載されているので、資金に十分な余裕がある場合は必要ないですが、流動性リスクが気になる方はしっかりと事前に確認しましょう。
リスク・デメリットへの対策4.個別物件リスクは必ず物件情報を確認
REITのようにまとめて投資をする金融商品では、構成銘柄まできちんと確認する必要はないかもしれません。
しかし、不動産クラウドファンディングの個別物件は、必ず利回りや運用期間だけでなく物件情報まで確認しましょう。
物件によってホテルやマンションもあれば、学校や病院まであります。
自分の大切なお金が何に投資されるのかをしっかり理解することがクラファンの成功には必要ですし、醍醐味かもしれません。
リスク・デメリットへの対策5.地政学リスクを洗い出して考える
自分が出資する物件は何か、そこに起きるかもしれないリスクは何かを考えることも大切です。
たとえば、世界全体で見ると、ウクライナとロシアの戦争や台湾情勢の影響が考えられます。
また、日本においては、日銀のマイナス金利解除や地震などの自然災害がリスク要因となります。
運営会社も物件のスクリーニングをした上で出資を募集していますが、自分自身でも物件の特性やリスク要因を考えてみることでリスクを減らすことができるでしょう。
リスク・デメリットへの対策6.運営会社自体もきちんと確認
不動産クラウドファンディングの運営会社は増え続けております。
それだけ案件の数や選択肢も増えるのでメリットもありますが、ここまで述べてきた通り運営会社の質は同じではありません。
例えば、一度も元本割れをしたことがないと宣伝していても、そもそも今までで2,3件しか案件を出していないような会社もあります。
一方で、10年以上しっかり実績を残している会社もあれば、サービスを開始したばかりの会社も存在します。
不動産クラウドファンディングを主力事業として力を入れている会社もあれば、他の事業を主力としてクラファンも始めてみた程度の会社も少なくありません。
一見どこも同じようですが実態はかなり違いがありますので、運営会社の実績は必ず事前に確認しましょう。
\アマギフ最大50,000円分をGET[PR]/
まとめ
不動産クラウドファンディングは長年投資をしてきた人から見てもとても魅力的な資産運用になります。
一方で投資には必ずリスクがあり、不動産クラウドファンディング特有のリスクもしっかり網羅的に考える必要があるでしょう。
元本割れや倒産確率もゼロではないし、運営会社や物件によって条件や規定、質や信頼度も大きく変わってきます。
ぜひここで書いたリスクと対策ノウハウ一覧を参考にして投資することをおすすめします。
参考サイト:不動産クラウドファンディングのデメリットは?危険回避の方法も解説|THE NUNOBLOG
不動産クラウドファンディング「TORCHES(トーチーズ)」では、サービス開始1周年を記念した「新規投資家応援キャンペーン」を11月30日まで開催しています。
キャンペーンのポイントは以下のとおりです。
- 本登録特典:期間中に仮登録し、新規で本会員登録を済ませると現金3,000円
- 投資特典:11月1日~30日に募集が始まったファンドへ10万円以上を初回投資すると、出資額に応じて本登録特典込みで合計4,000円~60,000円
- 対象外:ポイントサイト経由での登録、過去に出資したことがある方、退会後に再登録した方
投資特典の金額は、初回出資額によって次のように変わります。
| 初回出資額 | もらえる現金(本登録特典3,000円込み) |
|---|---|
| 10万円以上50万円未満 | 合計4,000円 |
| 50万円以上100万円未満 | 合計6,000円 |
| 100万円以上300万円未満 | 合計10,000円 |
| 300万円以上500万円未満 | 合計30,000円 |
| 500万円以上 | 合計60,000円 |
登録の段階では投資の必要がなく、仮登録を期間内に済ませておけば、本登録が12月になっても3,000円の対象になります。
なお、投資特典は最初に出資が成立した1ファンドの金額で判定され、複数ファンドの出資額は合算されません。
TORCHESのキャンペーンを活用したい方は、今後のファンド募集に備えて、今のうちに会員登録を済ませておきましょう。
本サイトのコンテンツは事業者の公式サイトから抜粋した情報をもとに執筆者個人の感想を加えたものです。正確な情報は、事業者の公式サイトにてご確認ください。なお、本記事は情報提供を目的としており、特定商品・ファンドへの投資を勧誘するものではございません。投資に関する意思決定は、事業者の公式サイトにて個別商品・リスク等の内容をご確認いただき、ご自身の判断にてお願いいたします。